2026年10月1日、パート・アルバイトが勤務先の社会保険に入る条件から、原則として「所定内賃金が月額8.8万円以上」という要件が撤廃されました。いわゆる「106万円の壁」の見直しです。ただし、週20時間の要件も、配偶者の健康保険で使う130万円の基準も、一緒になくなったわけではありません。
なぜ金額の壁がなくなったのに、時間の壁は残るのでしょうか。そもそも、それぞれは同じ「扶養」の境界線だったのでしょうか。
これから確認するのは、年収の数字一つではなく、「勤務先で加入するか → 配偶者の健康保険の被扶養者でいられるか → 税金の控除はどうなるか」という順番です。 週20時間未満なら絶対に扶養のまま、という結論にはなりません。
この記事は2026年10月10日に確認した公的資料に基づき、主に会社員等の配偶者として扶養内で働くパートの人を対象に整理します。健康保険の被扶養者と国民年金第3号は別の資格であり、後者には20歳以上60歳未満などの条件があります。年齢や加入制度により扱いが異なる点は、以下で分けて見ていきます。
106万円と20時間は、もともと別の加入条件だった
「106万円の壁」は、年間収入が106万円になった瞬間に一律に扶養を外す制度の名前ではありません。短時間労働者の社会保険加入条件だった月額8.8万円を12倍した、年額約106万円という目安です。
日本年金機構の2026年10月1日の案内は、この月額賃金要件の撤廃を明示しています。週20時間以上、対象となる勤務先、原則として学生ではないこと、といった条件は残っています。最低賃金の減額特例許可を受けていて所定内賃金が月8.8万円未満の「特定減額特例対象者」は原則対象外ですが、申し出による任意加入が可能です。
では、なぜ賃金要件はなくなったのでしょうか。厚生労働省の制度解説では、最低賃金が時給1,016円以上になると、週20時間の要件を満たす働き方は月8.8万円の要件も満たすため、賃金要件の実質的な意味がなくなると説明されています。
つまり、金額と時間が同じ条件だったからではなく、最低賃金の上昇で二つの条件が重なりやすくなったという整理です。2025年改正で撤廃されたのは賃金要件であり、週20時間の要件まで撤廃する改正ではありませんでした。
ここで分かるのは改正内容と賃金要件撤廃の背景までであり、「なぜ20時間という線を最善と判断したか」という政策判断の全体を、この資料だけで説明し切ることはできません。更なる適用拡大は検討事項として挙げられていますが、健康保険・厚生年金の20時間要件がすでに10時間へ変わった、と読んではいけません。
「扶養」は一つの判定ではない。先に勤務先の加入を見る
扶養内で働くつもりでも、勤務先の健康保険・厚生年金に加入する条件を満たせば、年収130万円未満でも原則として配偶者の健康保険の被扶養者ではなくなります。「130万円未満に収めたから加入しなくてよい」とはなりません。
逆に、勤務先の社会保険に入らないことが決まっても、配偶者の被扶養者として認められるとは限りません。収入や生計維持などの条件を別に確認します。税金の配偶者控除等は、さらに別の判定です。
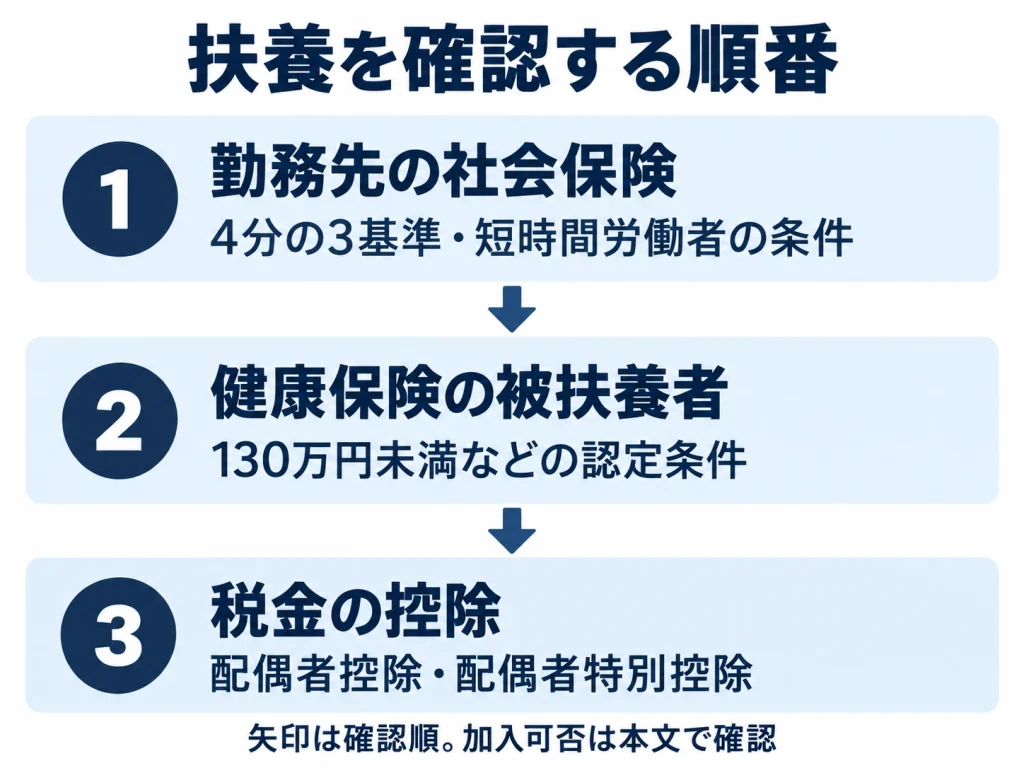
図1:先に勤務先の加入対象かを確認し、被扶養者の認定と税金の控除を別に確認します。矢印は確認の順番であり、資格が自動的に移る意味ではありません。日本年金機構・国税庁の資料を基にOpeNpeN作成。条件の詳細は本文の各節と出典リンクをご覧ください。
国民年金第3号も忘れられがちですが、単に「自分が厚生年金に入っていない人」全員が対象ではありません。厚生年金の第2号被保険者に扶養される、原則国内居住の20歳以上60歳未満の配偶者などが対象です。自分の厚生年金加入条件に該当する人は第3号にはなりません。配偶者が国民年金第1号の場合も、第3号にはなれません。日本年金機構の加入手続きで自分の区分を確認できます。
勤務先の社会保険は、まず「4分の3」を確認する
時間と日数の両方が4分の3以上か
勤務先が社会保険の適用事業所であり、常用的な使用関係にあることなどを前提に、同じ事業所で同様の業務をする通常の労働者と比べます。基準は、週の所定労働時間と月の所定労働日数の両方が4分の3以上であることです。片方だけでは、この基準を満たしません。適用事業所と被保険者に示されています。
通常の労働者が週40時間・月20日なら、基準は週30時間以上かつ月15日以上です。次は、この前提での仮想例です。
| パートの所定勤務 | 4分の3基準 | 次に見ること |
|---|---|---|
| 週30時間・月15日 | 両方を満たす | 一般の加入条件・適用除外の確認 |
| 週19時間・月16日 | 時間を満たさない | 短時間労働者の条件、被扶養者認定を別に確認 |
| 週30時間・月10日 | 日数を満たさない | 短時間労働者の条件を確認 |
週19時間・月16日の例では、日数を満たしていても時間が足りず、4分の3基準には該当しません。ただし、それだけで扶養の全条件を満たしたことにはならず、勤務実態や被扶養者の収入条件などは別に確認する必要があります。
このルートは、短時間労働者向けの週20時間ルートとは別です。学生でも、適用事業所で4分の3基準を満たせば一般の被保険者となります。「学生なら社会保険に入らない」とも一律には言えません。学生と4分の3基準のQ&Aでも確認できます。
4分の3に届かない場合に、短時間労働者の条件を見る
2026年10月時点では、次の条件を組み合わせて確認します。これは、4分の3基準に該当しない人のルートです。
- 週の所定労働時間が20時間以上
- 特定適用事業所、任意特定適用事業所、国・地方公共団体の事業所などで働いている
- 原則として学生ではない
- 2カ月以内で雇用が終わる見込みなどの適用除外に当たらない
企業規模の「51人以上」は、店舗の全従業員数をそのまま数える意味ではありません。特定適用事業所の判定は、短時間労働者を除き共済組合員を含む厚生年金被保険者の総数が、1年のうち6カ月以上51人以上になる見込みか、という基準です。法人では同一法人の適用事業所を合算します。小規模でも任意特定適用事業所なら対象になるため、「うちは50人以下だから対象外」と即断できません。短時間労働者の適用拡大で勤務先の区分を確認してください。
「学生」にも例外があり、休学中、定時制・通信制などは加入対象となる場合があります。また、契約期間が2カ月以内でも、それを超えて雇用される見込みがあれば契約当初から対象です。契約書の期間だけで判断しないようにしましょう。学生の範囲と加入対象・適用除外に詳しい説明があります。
契約が週19時間でも、実労働が続けば扱いが変わる
所定労働時間は、雇用契約等で定めた時間です。しかし、契約に週19時間と書いてあれば、実際にどれだけ働いても対象外というわけではありません。
日本年金機構は、実際の労働時間が連続する2カ月で週20時間以上となり、その状態が続く、または続く見込みの場合、3カ月目の初日に資格を取得すると説明しています。他の短時間労働者の加入条件も確認が必要ですが、契約書だけでなく勤務実績にも目を向ける理由はここにあります。実労働時間のQ&A
たまたま1週だけ20時間を超えたことと、恒常的に20時間以上働くことは別です。「19時間なら絶対安全」という単純化も、少し残業したら即加入という逆の単純化も避けてください。
勤務先で加入しない場合、130万円などの被扶養者条件を見る
配偶者の健康保険の被扶養者でいられるかは、原則として年間見込み収入130万円未満などで判断します。60歳以上や一定の障害がある人には180万円未満の基準がありますが、この記事の主な対象である60歳未満の配偶者とは分けて考えます。
同居なら原則として被保険者の収入の半分未満、別居なら仕送り額未満など、生計維持の条件もあります。国内居住要件には海外特例もあり、金額だけで認定が決まるわけではありません。健康保険組合等に加入している場合は、加入先保険者の必要書類・扱いも確認してください。
ここで見るのは、1月から12月までにすでに稼いだ金額だけではなく、認定時点から先の年間見込み収入です。失業等給付、公的年金、傷病手当金、出産手当金なども収入に含まれます。「給与だけを130万円未満にしたから大丈夫」とは限りません。被扶養者の認定・異動手続き
2026年4月の変更は「収入の見込み方」。10月の加入条件とは別
2026年4月1日以降の認定では、給与収入のみの人について、労働条件通知書などの契約内容から年間収入を判定する取扱いが導入されました。契約上の年間収入が130万円未満で、他の収入が見込まれず、生計維持等の条件を満たす場合に、原則として被扶養者に該当するというものです。
契約から見る賃金には諸手当・賞与も含みます。日本年金機構の案内では、認定日からの契約期間が1年未満、シフト時間が不明確、手当額が不明といった場合は、この方法で認定できないとされています。契約内容が分かる書類と、給与収入のみである旨の申立てが必要です。年金など他の収入がある人まで、同じ方法を使えるわけではありません。労働契約内容による年間収入での認定
| 時点 | 変わった判定 | 変わっていないこと |
|---|---|---|
| 2026年4月1日から | 一定条件下で、労働契約から被扶養者の年間収入を判定 | 勤務先の加入条件を免除する制度ではない |
| 2026年10月1日から | 短時間労働者の月8.8万円以上の要件を原則撤廃 | 週20時間や被扶養者の130万円基準は別に残る |
4月の取扱いで被扶養者として認定できても、勤務先の加入条件を満たすなら、そちらの加入を避ける根拠にはなりません。「契約年収が130万円未満」と「勤務先で加入しない」は同じ意味ではないのです。
税金の136万円は、健康保険の130万円と別の数字
所得税の配偶者控除・配偶者特別控除は、控除を受ける人と配偶者の所得などで決まります。健康保険の被扶養者に認定されたことを、そのまま税金の控除条件として使うことはできません。
国税庁が示す2026年分の配偶者控除の所得要件は、配偶者の合計所得62万円以下、給与のみなら給与収入136万円以下です。ただし、この改正は2026年12月1日施行で、2026年分から適用されます。10月時点ですでに新しい基準で毎月の源泉徴収が行われている、という意味ではありません。 国税庁のQ&Aでは、11月までの給与の源泉徴収事務に変更はなく、12月の年末調整で改正後の計算を使うと説明されています。配偶者控除、改正の適用時期Q&A
控除を受ける納税者本人の合計所得が1,000万円を超えると、配偶者控除は受けられません。生計を一にする民法上の配偶者であることなど、収入以外の条件もあります。
配偶者の合計所得が62万円を超えても133万円以下なら、他の条件を満たすことで配偶者特別控除の対象となり得ます。こちらも62万円への変更は12月1日施行・2026年分からの適用であり、控除額は本人と配偶者の所得に応じて変わります。「136万円を少し超えたら控除がすべてゼロ」とは限りません。配偶者特別控除
ここで説明した金額は所得税のものです。住民税の所得要件や適用年度まで同じと考えず、居住自治体の案内で別に確認してください。また、勤務先独自の配偶者手当・家族手当も、公的制度とは別に就業規則等で決まります。
2026年10月に決まっていることと、これからのこと
施行済みなのは、4月の一定条件下での被扶養者収入判定と、10月の短時間労働者の賃金要件撤廃です。企業規模要件は、2026年10月にすべての会社で撤廃されたわけではありません。
企業規模の基準は、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上へ段階的に広がり、2035年10月に撤廃される予定です。人数の数え方は前述の厚生年金被保険者数であり、週20時間等の条件まで消える予定表ではありません。日本年金機構の適用拡大案内、厚生労働省の制度解説
「今の契約でどうなるか」と「数年後に勤務先が対象になるか」は、分けて確認する必要があります。所得税の12月施行も含め、同じ2026年の話だからと一つの改正にまとめないことが、今回の制度を読み違えない鍵です。
今日確認するのは、年収の合計より先に「加入ルート」
106万円の壁が撤廃されても、扶養の判断がなくなるわけではありません。賃金要件の撤廃は勤務先の加入条件の一部を変えたものであり、週20時間、4分の3基準、被扶養者の130万円、税金の所得要件を一本の線にまとめることはできません。
まず労働条件通知書・雇用契約書と勤務実績を手元に置き、勤務先へ「通常の労働者の時間・日数と比べて4分の3に該当するか。該当しない場合、短時間労働者として加入対象か」と確認しましょう。勤務先で加入しない場合は、配偶者の健康保険の保険者へ、収入の内訳と契約内容を示して被扶養者認定を確認します。第3号の資格と税金の控除、会社独自の手当も、それぞれ別に確認します。
「何万円までなら大丈夫か」より、「どの制度の、どの条件を確認しているか」。 その順番が分かれば、金額の壁が一つ変わっても、自分の働き方を一つの数字だけで判断せずに済みます。